出産には、検診、入院、分べんと、まとまったお金がかかります。「出産費用は、確定申告で戻ってくるの?」「出産育児一時金をもらったのに、医療費控除はできるの?」と、気になりますよね。
この記事では、国税庁のタックスアンサー「医療費控除の対象となる出産費用の具体例」と、関連する国税庁の資料を読んで、出産費用の医療費控除で、対象になる費用、対象にならない費用、差し引くお金、計算のしかた、申告の流れを整理しました。運営者自身が申告した体験談は、書いていません。資料に書かれていないことは、書かれていないと明記して、確認する先を添えます。
この記事でわかること
- 医療費控除とは(計算式)
- 出産で対象になる費用
- 対象にならない費用
- 差し引くお金・差し引かないお金
- 計算の例(仮の数字)
- 申告の手順と期限
- 公式に書かれていないこと
医療費控除とは(計算式)
国税庁によると、医療費控除は、その年の1月1日から12月31日までの間に、自分や、生計を一にする配偶者・親族のために医療費を支払い、その額が一定額を超えるときに、所得控除を受けられる制度です(医療費を支払ったとき(医療費控除))。
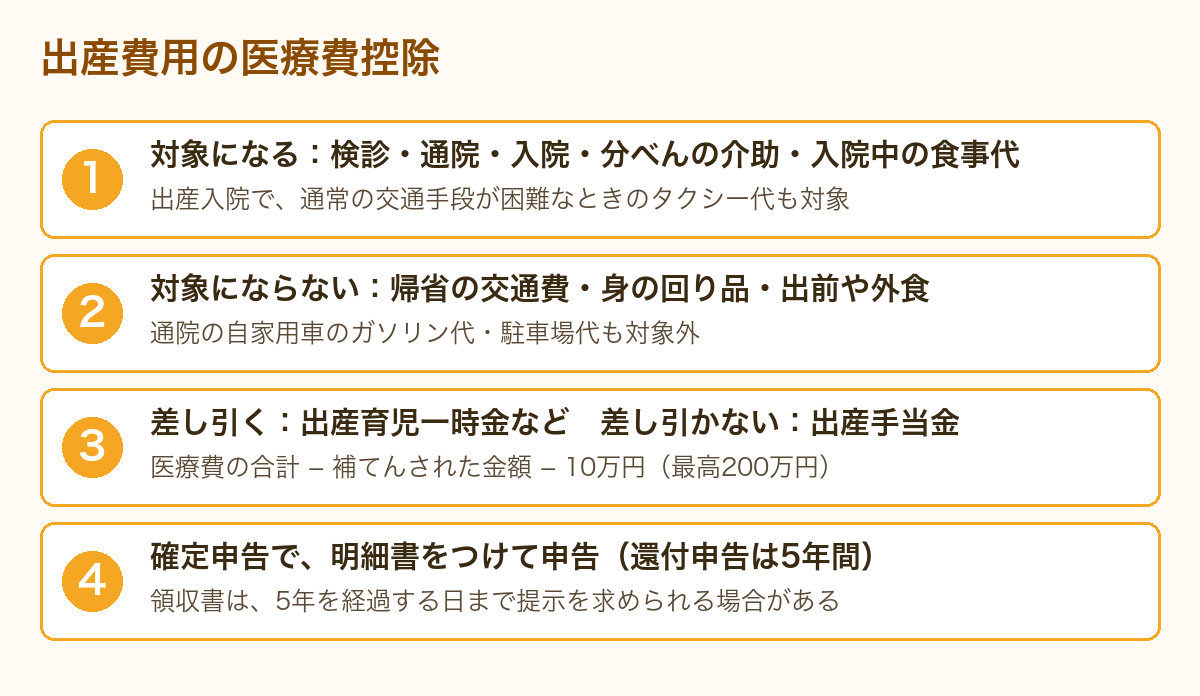
- 控除額 =(実際に支払った医療費の合計額 − 保険金などで補てんされる金額)− 10万円
- 総所得金額等が200万円未満の人は、10万円の代わりに、総所得金額等の5%
- 控除額は、最高で200万円
「その年に支払った」医療費が対象なので、出産が年をまたぐ場合は、支払った年ごとに分けて考えます。未払いの医療費は、実際に支払った年の医療費控除の対象になります。
共働きの夫婦で、夫が妻の医療費を負担した場合は、夫婦が生計を一にしているなら、実際に支払った夫の医療費控除の対象になります。配偶者や親族に、所得があっても、所得金額の要件はありません(国税庁の質疑応答事例)。
出産で対象になる費用
タックスアンサーNo.1124では、出産に伴う一般的な費用について、次のように示されています。
- 妊娠と診断されてからの、定期検診や検査の費用、通院費用は、対象になります。通院費用は、領収書のないものが多いため、家計簿などに記録して、実際にかかった費用を、明確に説明できるようにしておきます
- 出産で入院するときに、電車やバスなどの通常の交通手段で行くことが困難なため、タクシーを利用した場合は、そのタクシー代が対象になります
- 病院に支払う入院中の食事代は、入院費用の一部として、一般的に対象になります
また、No.1122「医療費控除の対象となる医療費」では、助産師による分べんの介助の対価や、病院・診療所・助産所へ収容されるための人的役務の対価が、対象の医療費として挙げられています。医師等の診療や、分べんの介助を受けるために直接必要な、通院費や、入院の際の部屋代・食事代も、通常必要なものは対象です。
対象にならない費用
同じ資料に、対象にならない費用も示されています。
| 費用 | 扱い |
|---|---|
| 実家で出産するために、実家へ帰省する交通費 | 対象にならない(No.1124) |
| 入院の際に購入した、寝巻きや洗面具などの身の回り品 | 対象にならない(No.1124) |
| 入院中に、出前を取ったり、外食したりしたもの | 対象にならない(No.1124) |
| 公共交通機関が利用できる場合のタクシー代 | 原則、対象にならない(No.1122) |
| 自家用車で通院するときの、ガソリン代や駐車場の料金 | 対象にならない(No.1122) |
| 健康診断の費用、医師等への謝礼金 | 原則、含まれない(No.1122) |
通院のためのタクシー代は、公共交通機関が利用できない場合を除いて、対象に含まれません。一方、出産で入院するときに、通常の交通手段によることが困難なため利用したタクシー代は、No.1124で対象とされています。迷うときは、領収書と、そのときの状況を、メモしておくと、税務署で相談しやすくなります。
差し引くお金・差し引かないお金
医療費控除では、医療費を補てんするお金があるときは、その金額を、支払った医療費から差し引きます。
差し引くお金
- 健康保険組合や共済組合などから支給される、出産育児一時金・家族出産育児一時金、出産費、配偶者出産費(No.1124)
- 生命保険契約などで支給される入院費給付金、健康保険などで支給される高額療養費・家族療養費・出産育児一時金など(No.1120)
- 地方公共団体が、条例などにもとづいて支給する、医療費の助成を主たる目的とする助成金(国税庁の質疑応答事例では、不妊治療費助成金や、子どもの医療費助成金が例に挙がっています)
この質疑応答事例(地方公共団体の助成金の取り扱い)によると、これらの助成金そのものは、非課税所得として取り扱われます。ただし、医療費控除の計算では、支給された額を、医療費から差し引きます。医療機関の窓口で、自己負担額の支払いが免除される場合も、実質は同じと考えられています。
差し引かないお金
出産手当金は、差し引く必要がありません。出産のために休んで、給与が減ることを補う給付であり、医療費を補てんする保険金等には当たらない、という考え方です(国税庁の質疑応答事例)。出産手当金の内容は、出産手当金の記事で整理しています。
また、No.1120の注には、保険金などで補てんされる金額は、その給付の対象になった医療費の金額を限度に差し引くと書かれています。引ききれない金額が出ても、他の医療費からは差し引きません。
計算の例(仮の数字)
国税庁の計算式にあてはめた、運営者が決めた仮の数字の例です。実際の金額は、ご自身の領収書や、支給された額で決まります。
| 項目 | 仮の金額 |
|---|---|
| 対象になる医療費の合計(検診・入院・分べんなど) | 700,000円 |
| 補てんされた金額(出産育児一時金) | −500,000円 |
| 差し引いたあとの金額 | 200,000円 |
| 10万円を引く(総所得金額等が200万円以上の場合) | −100,000円 |
| 医療費控除の額 | 100,000円 |
この例では、医療費控除の額は、10万円です。これは、所得から引ける金額です。実際に戻る税金の額は、所得や、すでに納めた税額によって変わります。この資料の範囲では、戻る額の計算は、載っていません。
補てんされた金額が、医療費より多いときは、医療費控除の額は、0円です。多い分の金額を、他の医療費から差し引く必要は、ありません。
医療費の「一般的な水準」と、セルフメディケーション税制
国税庁は、医療費控除の対象になる医療費について、その病状などに応じて、一般的に支出される水準を著しく超えない部分の金額、としています(No.1122)。出産でも、通常の範囲を超える費用は、そのまま対象にならない場合があります。
また、No.1120には、セルフメディケーション税制(医療費控除の特例)の説明があります。一定の健康診断や予防接種などを行っている方が、特定一般用医薬品等の購入費を支払ったときに、通常の医療費控除との選択で、購入費のうち12,000円を超える部分(88,000円が限度)を、控除額にできる制度です。通常の医療費控除と同時には使えません。
申告の手順と期限
医療費控除を受けるには、医療費控除に関する事項を記入した、確定申告書を提出します。申告先は、所轄の税務署です(No.1120)。
- 医療費の領収書から、「医療費控除の明細書」を作成します
- 確定申告書に、明細書を添付して、提出します
- 医療保険者から交付された「医療費通知」があれば、添付することで、明細書の記載を簡略化できます
国税庁は、確定申告期限等から5年を経過する日までの間、医療費の領収書の提示または提出を求める場合がある、としています。領収書は、捨てずに保管してください。確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると、必要な付表や明細書も自動的に作成される、と案内されています。領収書の枚数が多いときは、「医療費集計フォーム」に入力して、「確定申告書等作成コーナー」に読み込む方法も、案内されています。
給与所得者など、確定申告の義務がない方が、医療費控除で税金の還付を受けるときの申告を、還付申告と呼びます。No.2030「還付申告」によると、還付申告は、確定申告の期間に関係なく、その年の翌年1月1日から5年間、提出できます。給与所得の源泉徴収票は、申告書の添付は不要ですが、作成するときには必要です。
公式に書かれていないこと
国税庁の資料の範囲で、書かれていなかったことは、次のとおりです(2026-11-17確認)。書かれていないことは、断定せず、確認する方法を整理しました。
| 知りたいこと | 資料の記載 | 確認する方法 |
|---|---|---|
| 直接支払制度を使ったときの、具体的な記入のしかた | 出産育児一時金は差し引く、とだけ記載 | 税務署、確定申告書等作成コーナーの案内で確認する |
| 実際に戻る税金の額 | 所得控除の額の計算のみ記載 | 確定申告書等作成コーナーで試算する、税務署に確認する |
| 妊婦健診の自治体の助成を、差し引くかどうか | 不妊治療費・子どもの医療費の助成金の例のみ記載 | 税務署、お住まいの市区町村に確認する |
| 自分の費用が、対象になるかの個別の判断 | 一般的な例のみ記載 | 税務署に確認する |
| 来年以降の制度の変更 | 2026年4月1日現在の法令等で記載 | 国税庁のページで、最新の情報を確認する |
出産前後のお金は、出産費用と、もらえるお金・戻るお金の記事、妊婦のための支援給付の記事、育児休業給付金の記事でも整理しています。
Q. 出産費用は、医療費控除の対象になりますか?
A. 国税庁のタックスアンサーでは、妊娠と診断されてからの定期検診や検査の費用、通院費用は、対象になります。入院中の食事代も、一般的に対象です。実家へ帰省する交通費や、身の回り品の購入費は、対象になりません。
Q. 出産育児一時金をもらった場合も、医療費控除はできますか?
A. 医療費控除はできますが、出産育児一時金や家族出産育児一時金は、医療費から差し引く必要があります。差し引いたあとの金額が、10万円(総所得金額等が200万円未満の人は、5%)を超えたときに、控除の対象になります。
Q. 出産手当金は、医療費から差し引きますか?
A. 国税庁の質疑応答事例では、出産手当金は、医療費を補てんする保険金等に当たらないとされています。そのため、医療費控除の計算で、差し引く必要はありません。
Q. 出産のときのタクシー代は、対象になりますか?
A. 国税庁のタックスアンサーでは、出産で入院するときに、電車やバスなどの通常の交通手段によることが困難なため、タクシーを利用した場合は、対象になります。通院のタクシー代は、公共交通機関が利用できない場合を除き、対象に含まれません。
Q. 夫婦のどちらが、医療費控除を受けるのですか?
A. 夫婦が生計を一にしている場合は、医療費を実際に支払った人の医療費控除の対象になります。国税庁の質疑応答事例では、夫が妻の医療費を負担した場合は、夫の医療費控除の対象になる、とされています。
Q. 申告は、いつまでにすればよいですか?
A. 医療費控除で税金の還付を受ける還付申告は、確定申告の期間に関係なく、その年の翌年1月1日から5年間、提出できます。具体的な申告の時期や方法は、税務署や、国税庁のページで確認してください。
まとめ
出産の医療費控除では、検診・通院・入院・分べんなどの費用が対象になる一方、出産育児一時金などの補てんされた金額は、差し引きます。出産手当金は、差し引く必要がありません。控除額は、「医療費 − 補てん額 − 10万円」で、最高200万円です。
領収書は、5年間の保管が案内されています。通院費用は、記録が残りにくいので、家計簿やメモで、記録しておくと安心です。
この記事の内容は一般的な情報で、2026-11-17確認時点の、国税庁の公開資料にもとづいています。税の制度や取り扱いは、変更されることがあります。あなたの費用が対象になるか、いくら控除されるか、といった個別の判断は、所轄の税務署や、税理士などの専門の方に、ご確認ください。運営者の方針は運営者情報をご覧ください。